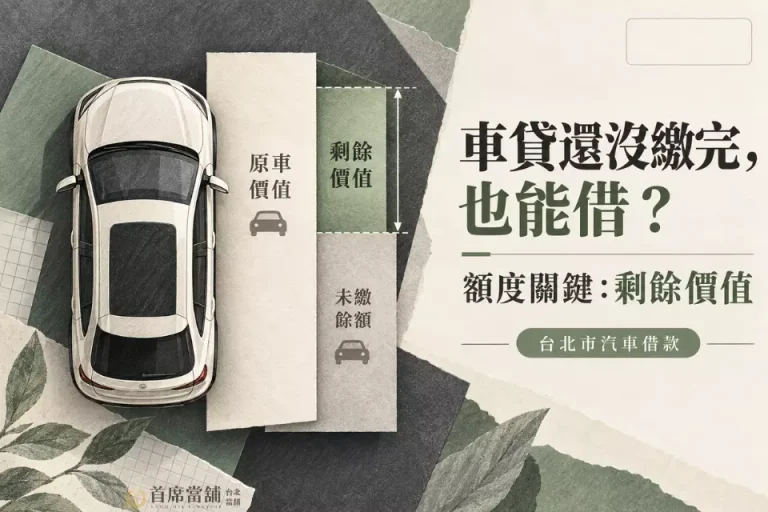
車貸還沒繳完,車子就不能拿來借款嗎?不一定。
申請台北市汽車借款時,業者會看車輛目前的價值、原車貸還欠多少,以及實際車況。車貸未清不代表沒有借款空間,但廣告上的「最高額度」也不能直接套用到自己的車上。先查清楚欠款,再評估車價,詢問額度才有依據。
一、車貸沒繳清,為什麼還有汽車借款的空間?
車貸尚未結清,代表車輛設有動產擔保,但車子本身依然具備資產價值。只要車輛的「評估價值」高於「剩餘貸款」,就有機會進行二胎融資或增貸。
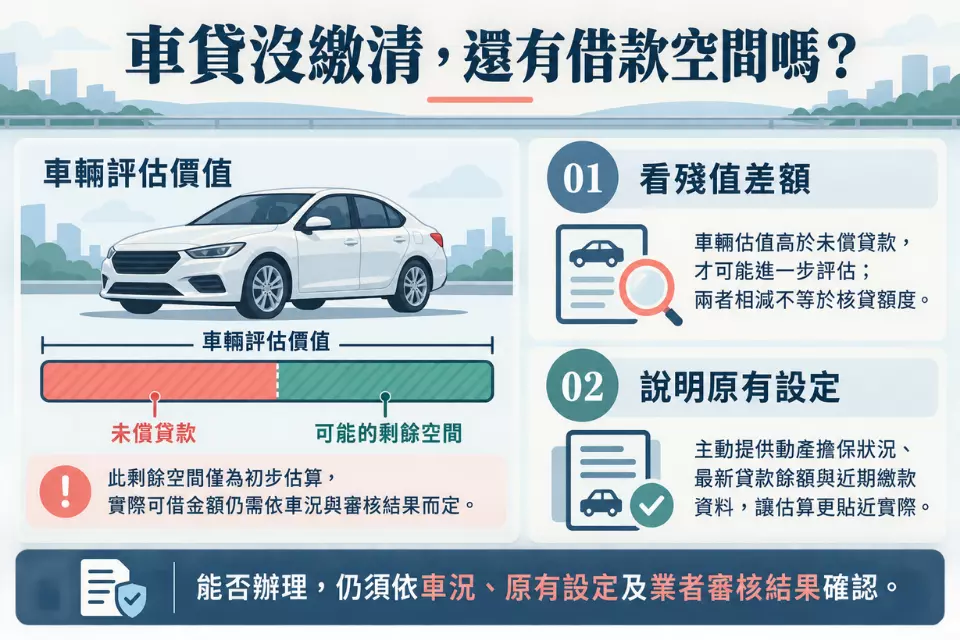
關鍵在於「殘值差額」
如果車輛估值高於未償貸款,就可能有借款空間。不過,不能直接用兩者相減當作可借額度。即使當初買的是高價車,若剛交車不久、貸款餘額仍高,實際可借金額也可能有限。
主動說明「動產擔保」狀況
車輛是否設有動產擔保、近期貸款是否正常繳納,都會影響業者評估。諮詢時提供最新貸款餘額與繳款資料,比只報車型和年份,更容易得到貼近實際條件的初步估算。
二、汽車剩餘價值怎麼算?1 分鐘公式快速試算
想知道自己的愛車還能借多少?可以用以下基礎公式抓出大致範圍:
初步可評估空間 =(車輛目前估估價值 × 評估成數)- 原車貸剩餘本金
(註:此為初步試算,實際核貸金額仍須以實車鑑價與審核結果為準)
💡 實例試算說明
- 車輛目前中古估值:80 萬元
- 業者評估成數:80%(得 64 萬元)
- 原車貸剩餘本金:35 萬元
- 初步可借空間:64 萬 - 35 萬 = 29 萬元
⚠️ 提醒:每月繳款金額不等於剩餘本金。申請前可向原貸款機構確認最新未償餘額;若借款方案涉及清償原車貸,也要另外詢問指定結清日的清償金額,因為它可能包含截至當日的利息與其他依契約應付的款項。
三、為什麼同款車,為什麼借款額度不同?
車型、年份相同,不代表車況或貸款餘額也相同。兩台看起來差不多的車,經過估價與欠款核對後,可借空間可能差很多。
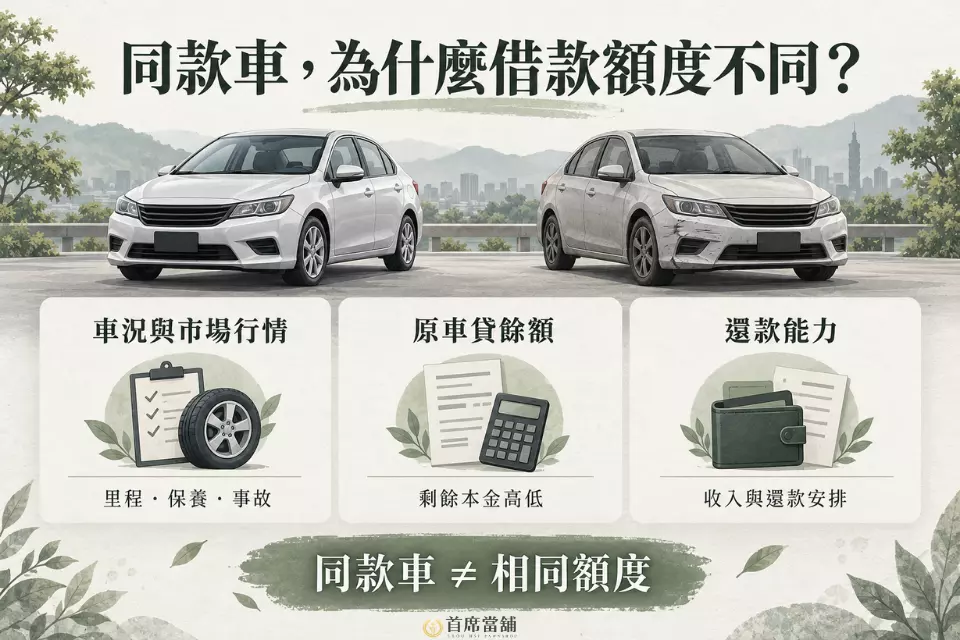
車況直接影響現值
里程、保養紀錄、事故及維修情形,都會影響車輛目前的價值;市場對該車款的需求也會變動。若有完整保養紀錄,可以一併提供給業者參考,但不代表額度一定提高,仍須以實車評估為準。
原車貸餘額改變剩餘空間
別人的車貸可能已繳了好幾年,剩餘欠款較少;你的車即使車況相近,若原貸款餘額較高,初步可評估空間仍會比較小。因此,比較額度時不能只看車型,還要看各自欠多少。
借款人的還款能力
業者也可能了解申請人的收入與還款安排。即使評估出較高額度,仍要算進每月利息與預計清償的本金;借到足夠週轉的金額,比單純追求最高額度更容易安排後續還款。
四、台北市汽車借款申請前,需準備哪些資料?
辦理汽車借款前,整理好以下文件可以大幅縮短審核時間:
- 雙證件:身分證正本 + 第二證件(健保卡或駕照),供核對身分。
- 汽車行照正本:確認車主及車輛基本規格。
- 原貸款近期繳款紀錄:最新車貸餘額證明或近 3~6 個月的繳款明細。
- 車況輔助資料:保養紀錄、維修單據或配備清單,方便精準估價。
(註:若車輛登記於公司名下或非本人名下,請先洽詢首席當舖確認車主是否需要到場及應準備之授權委託文件。)
五、拿到汽車借款報價後,怎麼判斷適不適合?
車況與貸款資料備得越完整,業者越容易做出貼近實際的評估。不過,拿到額度後先別急著借滿,還要把費用與還款時間一起算進去。
提供資料,讓估價有依據
原廠保養紀錄、近期維修單據及車輛配備資訊,可以供鑑價參考。車貸未清的話,也要提供最新餘額。這些資料有助於釐清車況與剩餘借款空間,但不保證額度一定提高。
核對利息、倉棧費與當票
依《當舖業法》,年利率最高不得超過30%(換算月利率為2.5%),倉棧費最高不得超過收當金額的5%。當舖除利息與倉棧費外,不得另收其他費用,也不得預扣利息及費用。簽收前,記得核對當票上的本金、利率、費用及滿當期日。
用資金缺口決定借多少
即使初步可評估空間有29萬元,若實際只缺15萬元,也不必借到上限。請業者分別試算不同借款金額的費用,再依預計還款時間,選擇負擔得起的方案。
看懂殘值空間,讓愛車陪你靈活渡過卡關期
車輛估價只是申辦時的其中一步。確認可借額度後,還要核對每月利息、倉棧費與滿當日期,想好這筆錢何時還、從哪裡還。即使車輛還有借款空間,也不必借到上限。
正在比較台北市汽車借款管道,卻不確定車貸未清還能借多少?可帶著行照與近期繳款資料洽詢首席當舖,由專員依實際車況與貸款餘額評估,了解自己的車輛還有多少借款空間。