汽車已經辦過當舖借款,後來又出現資金缺口,還能用同一台車增加額度嗎?這時如果沒有先處理原本的債務,便直接換一家當舖申請,很可能形成當鋪一車兩借,不只要同時負擔兩筆借款,也容易產生車輛權利與清償順序的爭議。
不過,額度不夠並不代表只能重新借一筆。當鋪可以增借嗎,主要還是要看車輛目前的市值、原貸款餘額,以及原業者是否願意重新估價。本文將說明一車兩借可能帶來的問題,並整理原店增借、剩餘價值評估與清償轉當3種合法做法。
當鋪一車兩借是什麼意思?
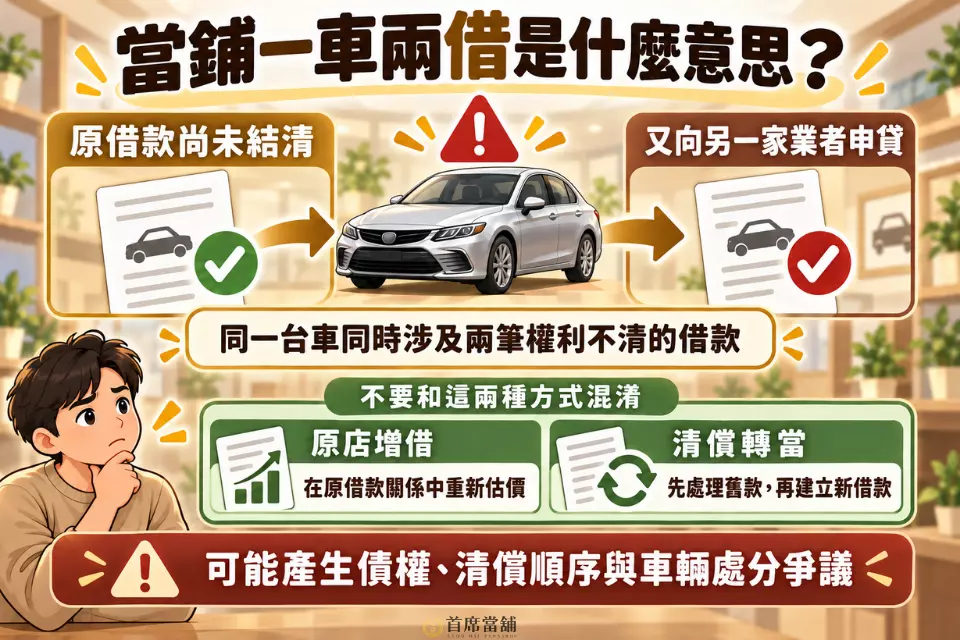
當鋪一車兩借,通常是指汽車已經有一筆尚未結清的借款,又拿同一台車向另一家業者申請資金。由於原本的債權或車輛設定仍然存在,新業者未必能取得完整的擔保權利,也容易產生清償順序與車輛處分爭議。
需要特別注意的是,一車兩借與原店增借並不相同。原店增借是在既有借款關係中重新估價;清償轉當則是先處理原債務,再建立新的借款關係。這兩種方式都會把原借款納入處理,不是刻意隱瞞後的跨店重複申貸。
因此,車輛已經有借款時,不宜直接換一家業者再次申請。先確認原貸餘額、車輛剩餘價值與舊債處理方式,才能避免同一台車同時背負兩筆權利不清的借款。
隱瞞原借款跨店申請有哪些風險?
汽車已經辦理借款,相關文件、貸款餘額、動產擔保設定及車輛占有狀況,都可能在審核時被發現。就算廣告聲稱「不查紀錄也能借」,也不代表同一台車可以在沒有說明的情況下重複申貸。
刻意隱瞞原借款,可能遇到以下問題:
- 原借款與新借款同時要求清償。
- 新業者無法取得完整、明確的擔保權利。
- 車輛處分時產生受償順序爭議。
- 同時承擔兩筆利息與相關費用。
- 提供不實資料可能衍生法律責任。
如果業者要求簽空白本票、交出身分證、辦理用途不明的過戶,或在撥款前先扣除利息與費用,也應先暫停申辦,不要因為急著取得資金就直接答應。
當鋪可以增借嗎?先比較3種合法做法
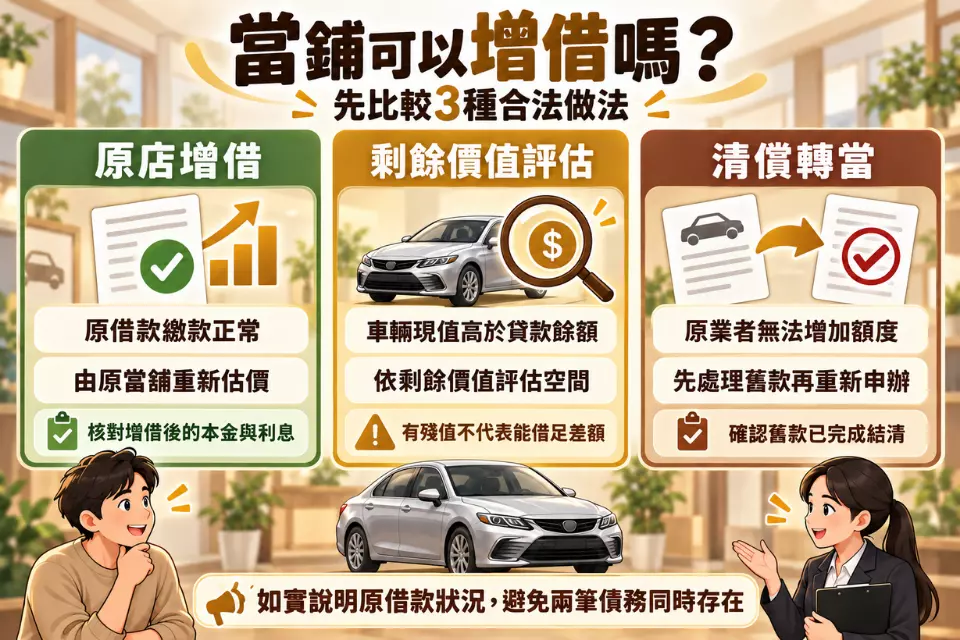
當鋪是否接受增借,會依車輛現值、原借款餘額、繳款狀況與還款能力重新評估。額度不足時,可以先比較以下三種處理方式:
| 增借做法 | 適合情況 | 處理方式 | 注意事項 |
| 原店增借 | 原借款繳款正常,車輛仍有額度空間 | 由原當舖重新估價並增加本金 | 重新核對增借後的本金與利息 |
| 剩餘價值評估 | 車貸未清,但車輛現值仍高於貸款餘額 | 依剩餘價值評估可借空間 | 有殘值不代表一定能借足差額 |
| 清償轉當 | 原業者無法增借,想更換借款方案 | 先處理舊款,再建立新的借款關係 | 確認舊款已結清,避免兩筆債務並存 |
三種方式都必須如實說明原借款狀況。差別在於由原業者增加額度、利用剩餘價值評估,或先清償舊款再轉到其他合法當舖。
做法一:回原當舖申請增借
如果原借款繳息正常,可以先詢問原當舖能否重新估價。原業者已掌握車況、借款餘額與過去的繳款情形,處理起來通常比另外找一家業者直接申貸單純。
例如,車輛目前可評估額度為25萬元,原借款本金剩下15萬元,帳面上雖然還有10萬元差額,實際可以增加多少,仍要看車齡、里程、車況、二手行情與借款人的負擔能力,不一定能取得全部差額。
完成增借後,本金與計息基礎可能改變,應重新確認利率、計息起日、滿當日期與倉棧費,不能直接沿用舊當票上的金額。
做法二:用車輛剩餘價值評估額度
分期車或車貸尚未繳完,不代表完全沒有資金空間。真正影響額度的是車輛目前價值,扣除原貸款餘額後,還剩下多少可運用的部分。
可評估空間=車輛二手市價×承作成數-原貸款餘額
假設車輛市價為60萬元,業者按七成估算為42萬元,原車貸尚餘30萬元,初步可評估的空間約為12萬元。不過,這只是概略試算,並不代表最後一定能借到12萬元。
如果原貸餘額已接近車輛價值,即使業者願意受理,能取得的金額也可能有限。此時與其勉強提高本金,更應先確認每月利息與預計清償時間是否在負擔範圍內。
做法三:先清償舊款再辦理轉當
原當舖無法增加額度時,可以詢問其他合法業者是否能辦理清償轉當。新業者會先確認車輛價值與原借款餘額,再評估是否協助處理舊款,重新建立借款關係。
清償轉當與私下跨店重複借款最大的差別,在於原債務會先被處理,不會讓同一台車同時背著兩筆權利不明的借款。
辦理前要確認舊款是否確實結清,並比較轉當前後的本金、利率、倉棧費與實際取得金額。如果新本金提高不少,扣除舊款後卻只拿到少量資金,就要重新評估轉當是否划算。
增借後的本金與費用要重新確認
增借或轉當後,本金及借款條件可能改變,不能只看這次實際拿到多少現金。依現行《當舖業法》,年利率最高不得超過30%,換算月利率上限為2.5%;倉棧費不得超過收當金額5%,也不得預扣利息及費用。
確認方案時,應逐項核對:
- 增借後的總本金。
- 月利率與計息方式。
- 倉棧費的金額及計算基礎。
- 舊借款是否已完成結清。
- 當票記載的本金、利率與滿當日期。
- 提前清償是否設有限制。
例如原本金為15萬元,這次實際增加5萬元,新的計息本金可能變成20萬元,而不是只針對新增的5萬元計算。因此,簽約前要先確認業者採用哪一種方式,避免增借後才發現每月負擔超出預期。
首席當舖陪你釐清額度,增借不必冒險
額度不足時,與其隱瞞原借款、跨店辦理當鋪一車兩借,不如先確認車輛剩餘價值,再比較原店增借、剩餘價值評估與清償轉當。至於當鋪可以增借嗎,仍須視原貸餘額、車況與還款能力而定。
台北首席當舖可協助試算增借額度、利息、倉棧費與清償金額。歡迎撥打【02-2308-6999】或加入 LINE【@461ltbhd】諮詢,確認實際負擔後,再選擇適合自己的增借方案。